- Experimental
- Pilotos
- Escala
- Consolidación
Experimental: no hay datos consolidados sobre arenas brasileñas que operen una red privada licenciada integrada con IoT a escala; el análisis parte del marco regulatorio existente y de señales de mercado. La red privada ya avanzó en la industria (minería, puertos, manufactura) — la brecha del entretenimiento no es de tecnología ni de proveedores, sino de un caso de negocio sin armar.
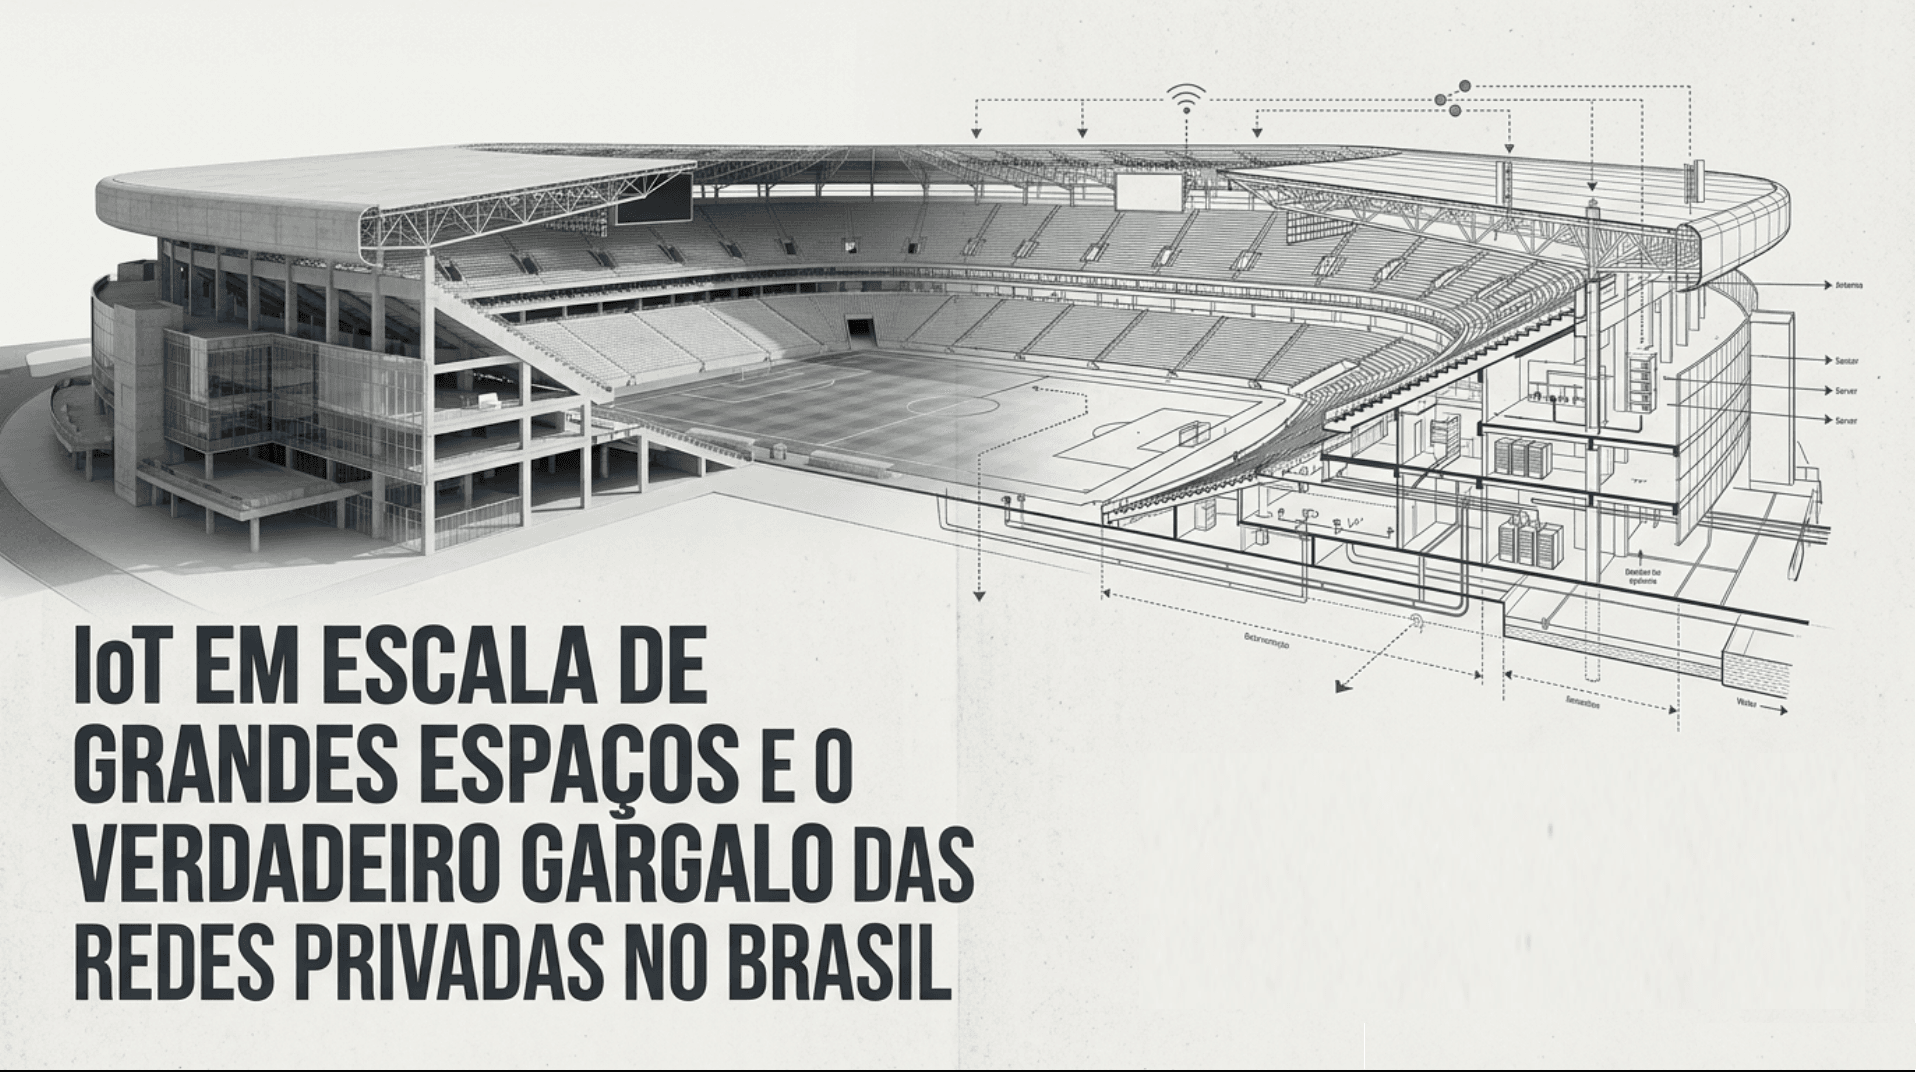
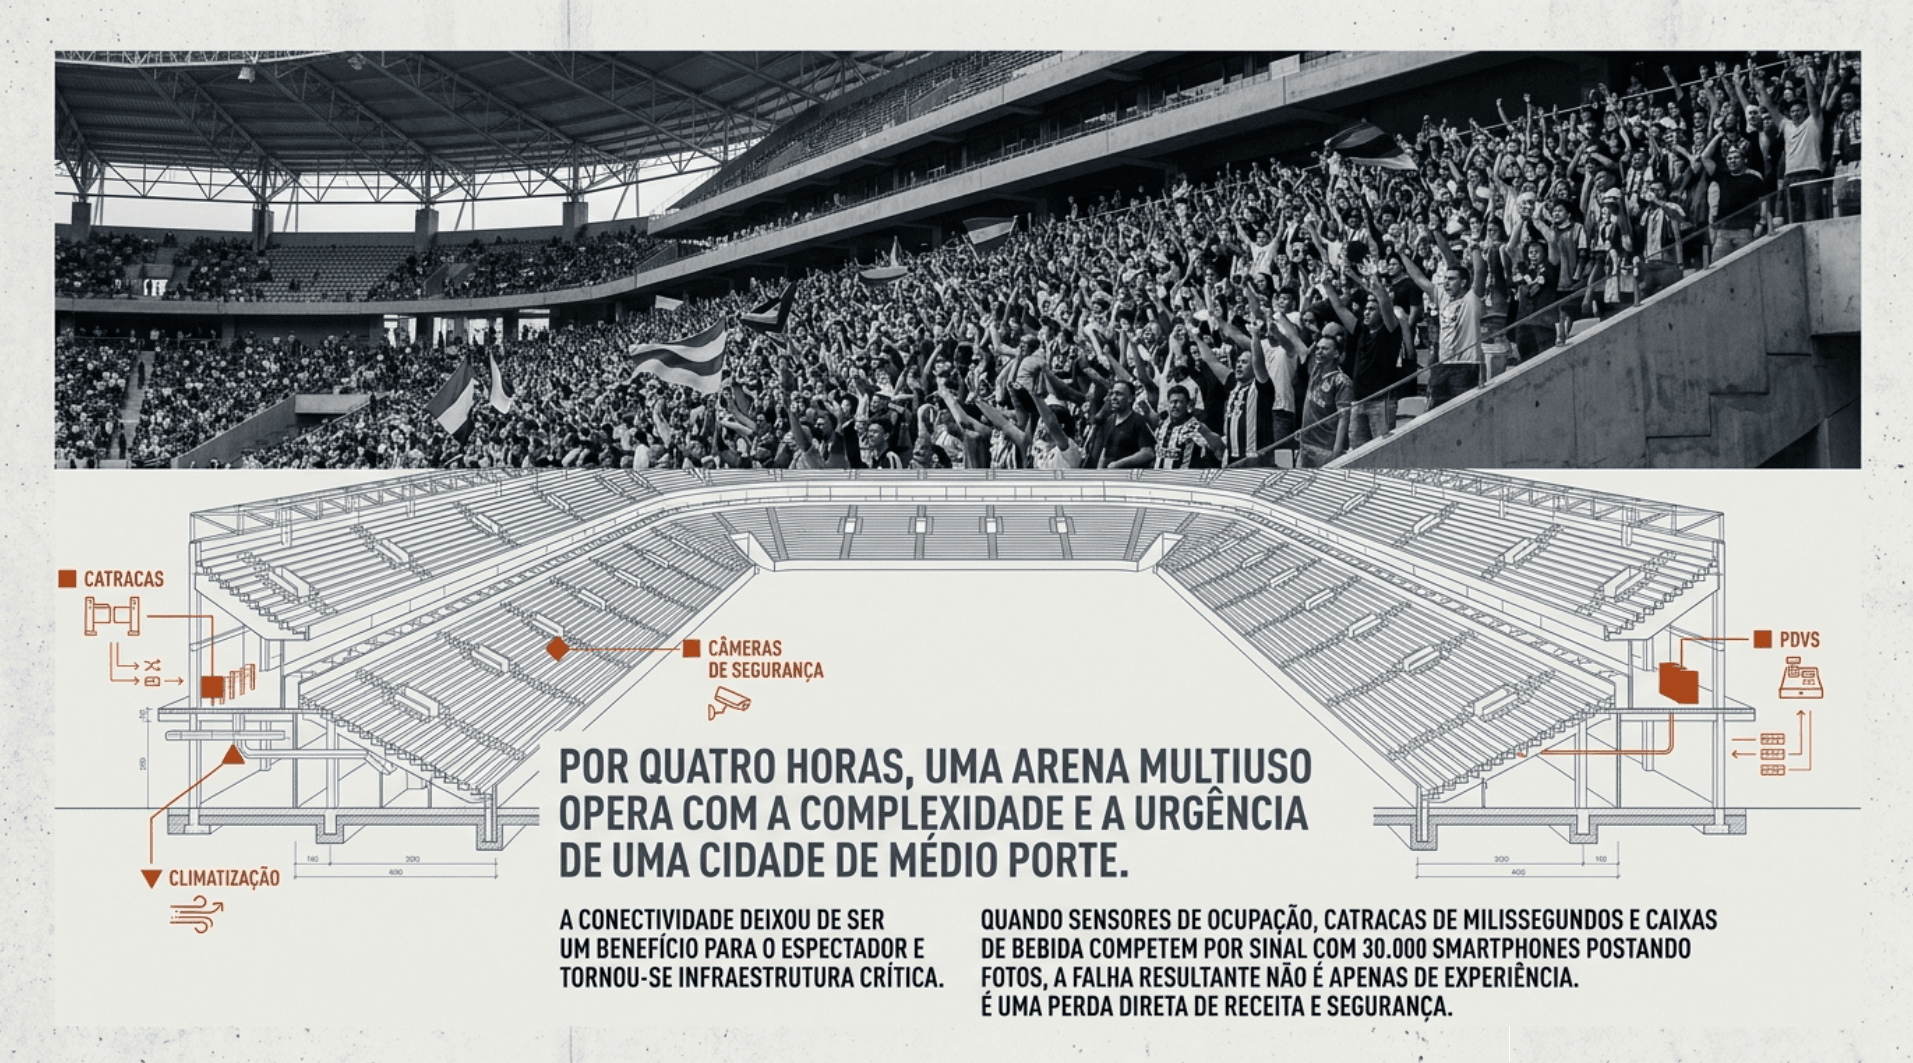
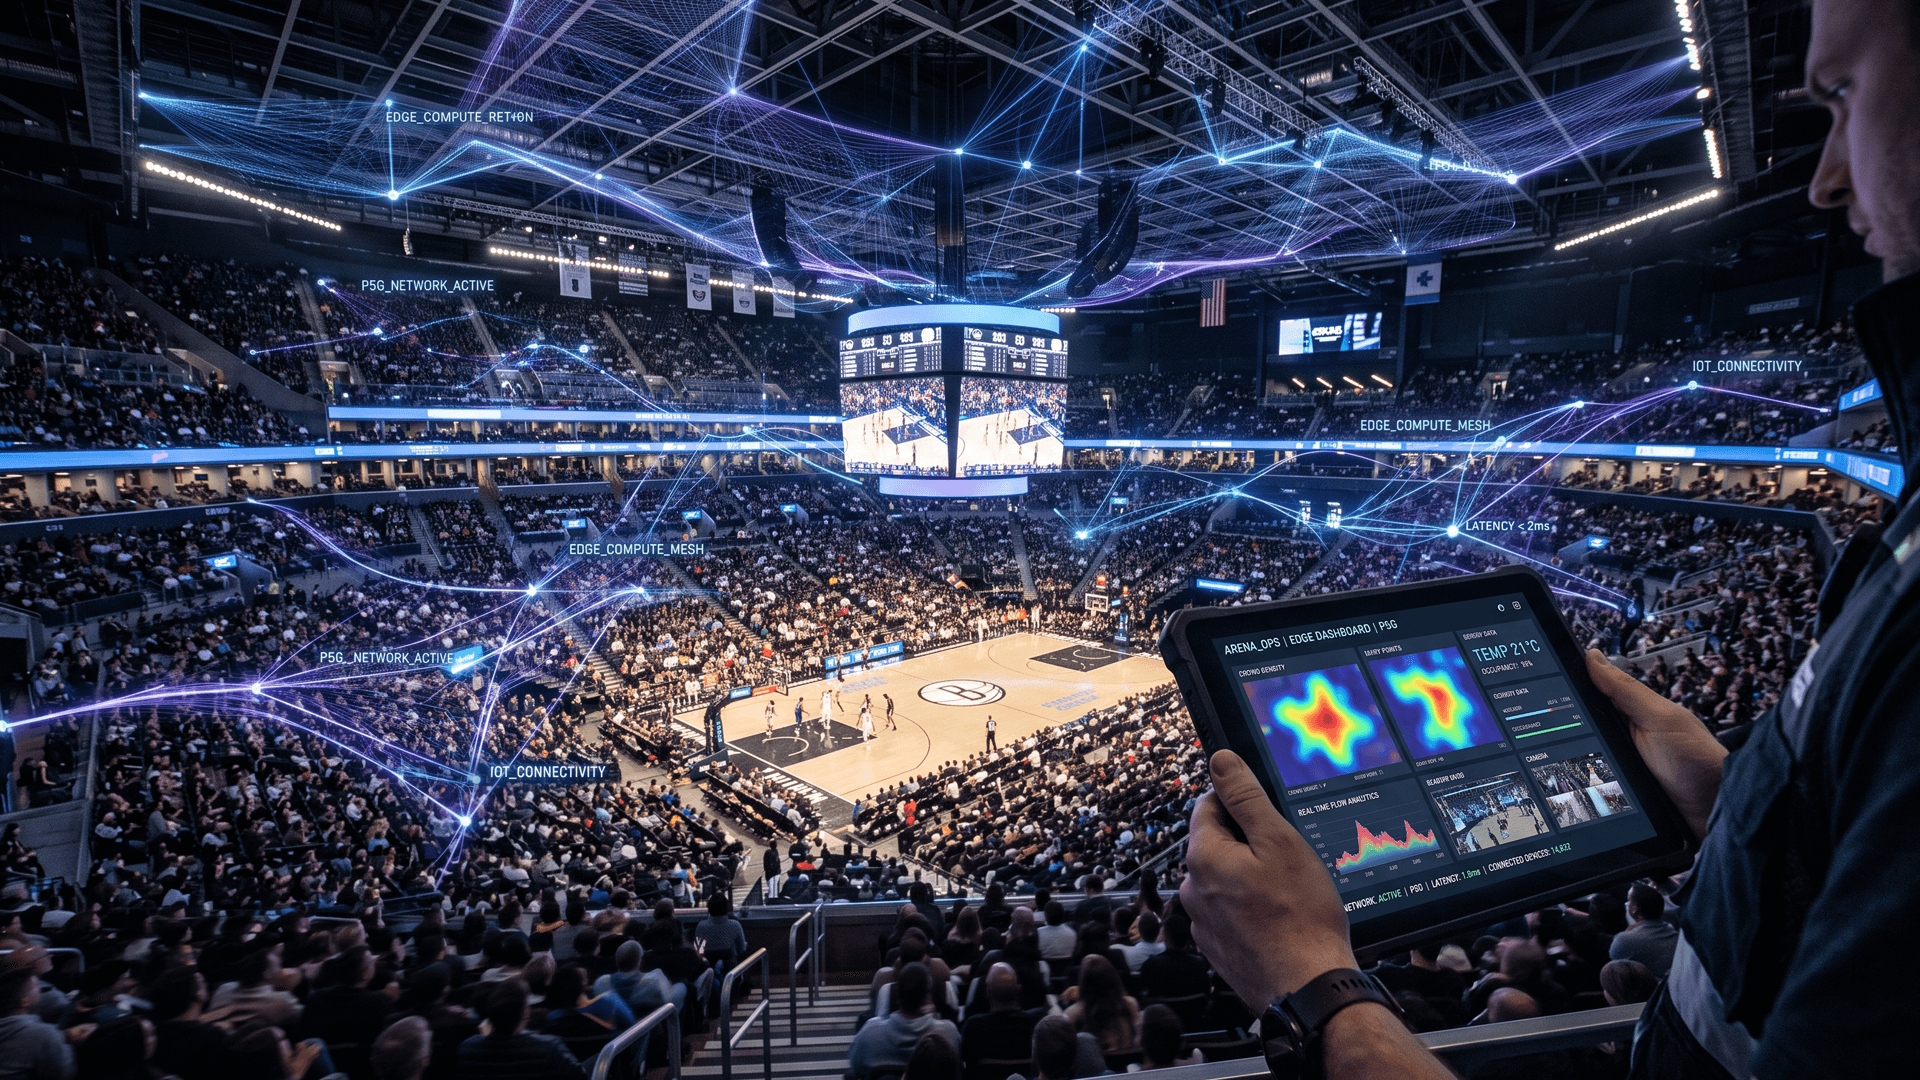
El 5G privado en estadios se trata en Brasil como una tecnología del futuro. No lo es. Durante algunas horas, en día de partido, una arena de gran porte es una ciudad mediana con red propia: decenas de miles de smartphones disputando espectro, torniquetes que deben responder en milisegundos, cámaras de conteo de público, sensores de ocupación, climatización, iluminación, cajas de bebidas y señalización digital. Fuera del país, esa operación dejó de correr sobre la misma red que el hincha usa para publicar fotos.
Aquí, sin embargo, la conversación suele detenerse en la pregunta de cuándo llega el 5G privado a las arenas. Es la pregunta equivocada: el espectro ya está destinado y las reglas ya existen. La cuestión real es quién asume la inversión, quién opera la red en el día a día y de quién es el dato generado dentro del estadio. Esta edición separa lo que ya funciona afuera, lo que sigue siendo promesa incluso allí, y lo que una operadora de arena brasileña necesita resolver antes de comprar radios.
1Contexto y urgencia
Por qué el 5G privado en estadios se volvió infraestructura crítica
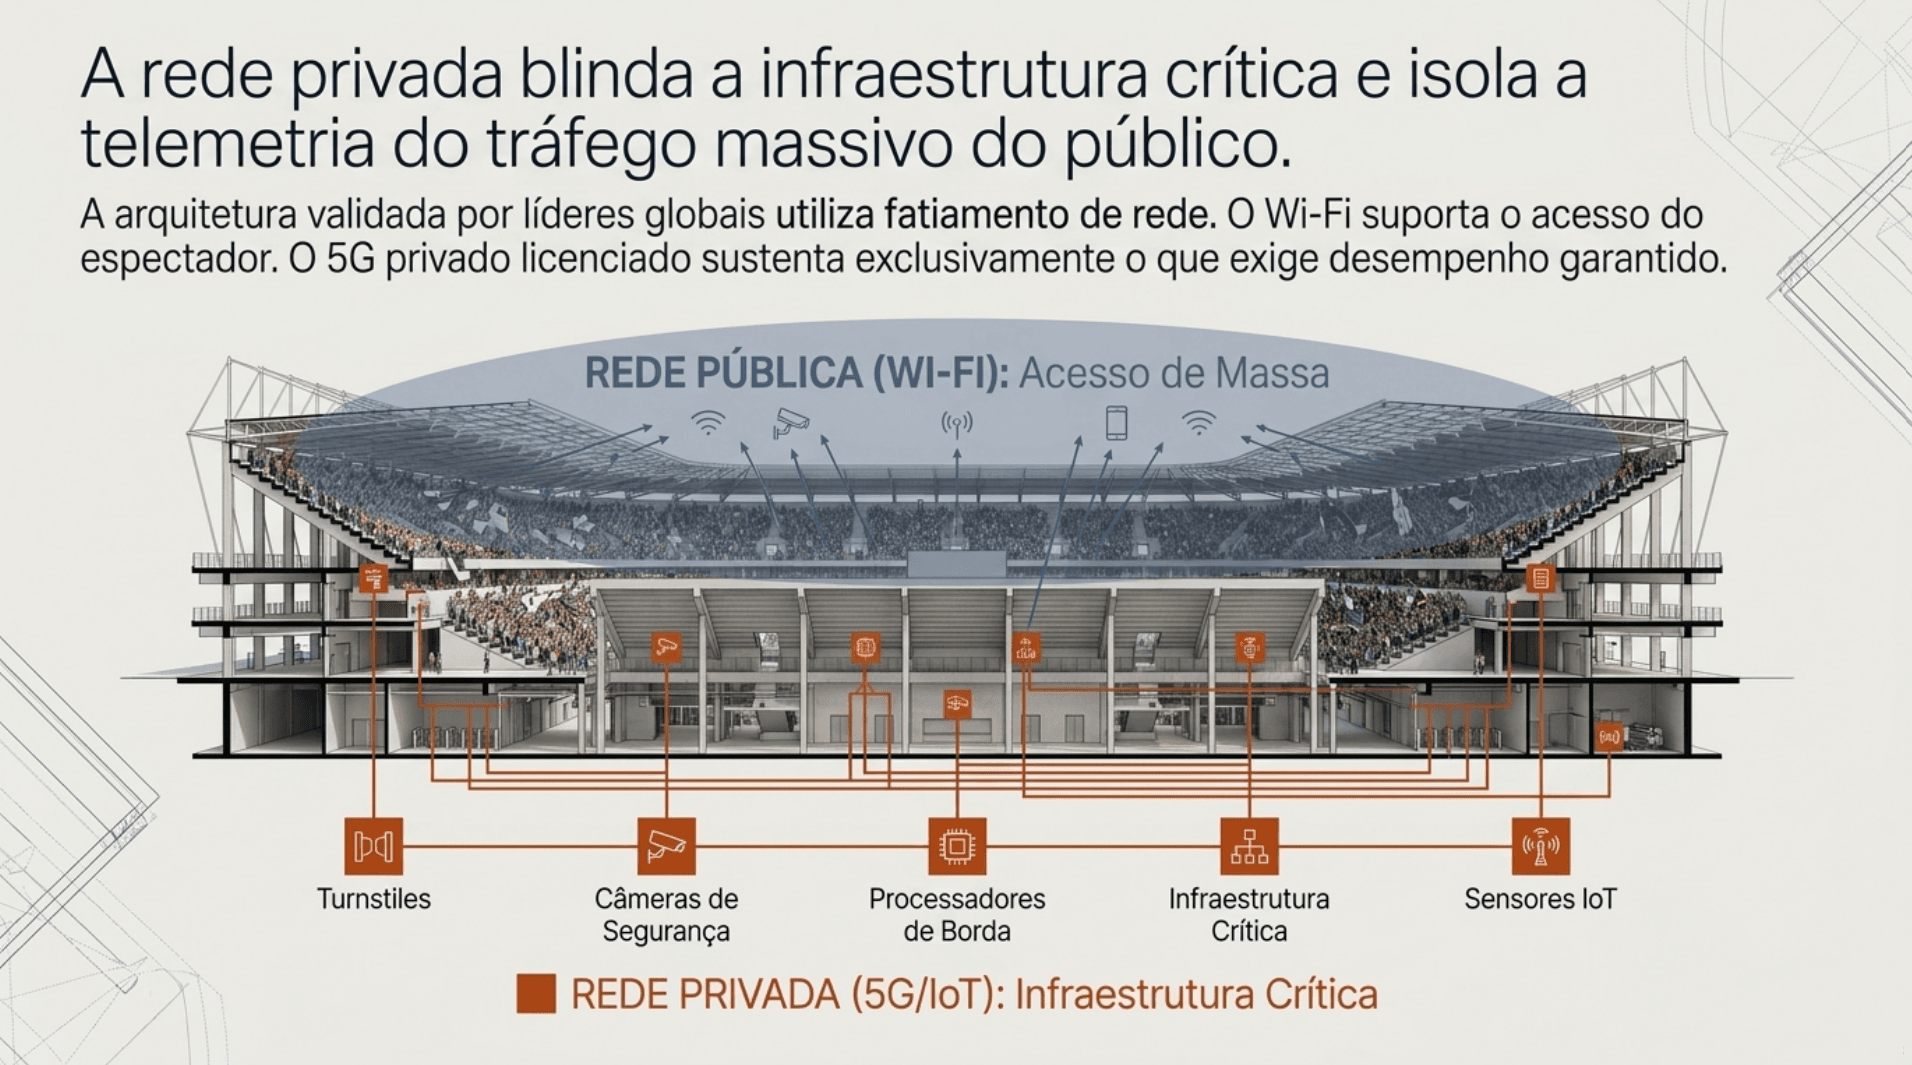
El cambio técnico no fue el 5G en sí, sino la posibilidad de que el recinto del evento tenga su propia red licenciada, aislada del tráfico del público. Las arenas multiuso de Europa y Norteamérica migraron del Wi-Fi y la red celular compartida a arquitecturas de red privada combinadas con mallas de sensores de bajo consumo, con procesamiento dentro del propio estadio.
Lo que cambia en la práctica es la naturaleza de la conectividad: deja de ser un beneficio ofrecido al espectador y pasa a ser infraestructura crítica de la operación. Seguridad, ticketing, control de acceso, energía, climatización y comercio interno pasan a depender de un enlace con rendimiento previsible. Cuando ese enlace compite con treinta mil celulares, la falla no es de experiencia — es de ingresos y de seguridad. La urgencia viene de ahí, y no de ninguna promesa de arena del futuro.
 2El ruido del mercado
Tres promesas que merecen contraste técnico
La arquitectura validada por los grandes proveedores es híbrida: el Wi-Fi absorbe al público general; la red privada licenciada sostiene lo que exige rendimiento garantizado — IoT operativo, seguridad y ticketing. Quien compra la sustitución total paga dos veces por la misma cobertura.
Las réplicas virtuales en operación hoy son paneles predictivos que apoyan la decisión humana. El control autónomo del flujo de público, de punta a punta, todavía no es lo que está implantado.
La telemetría de arena se convierte en ingresos cuando existe un contrato que define la propiedad y el uso del dato entre club, concesionaria, patrocinador y operadora. Sin eso, lo que existe es un acervo caro y jurídicamente trabado.
3Lo que realmente está pasando
El modelo ya se consolidó — con procesamiento local
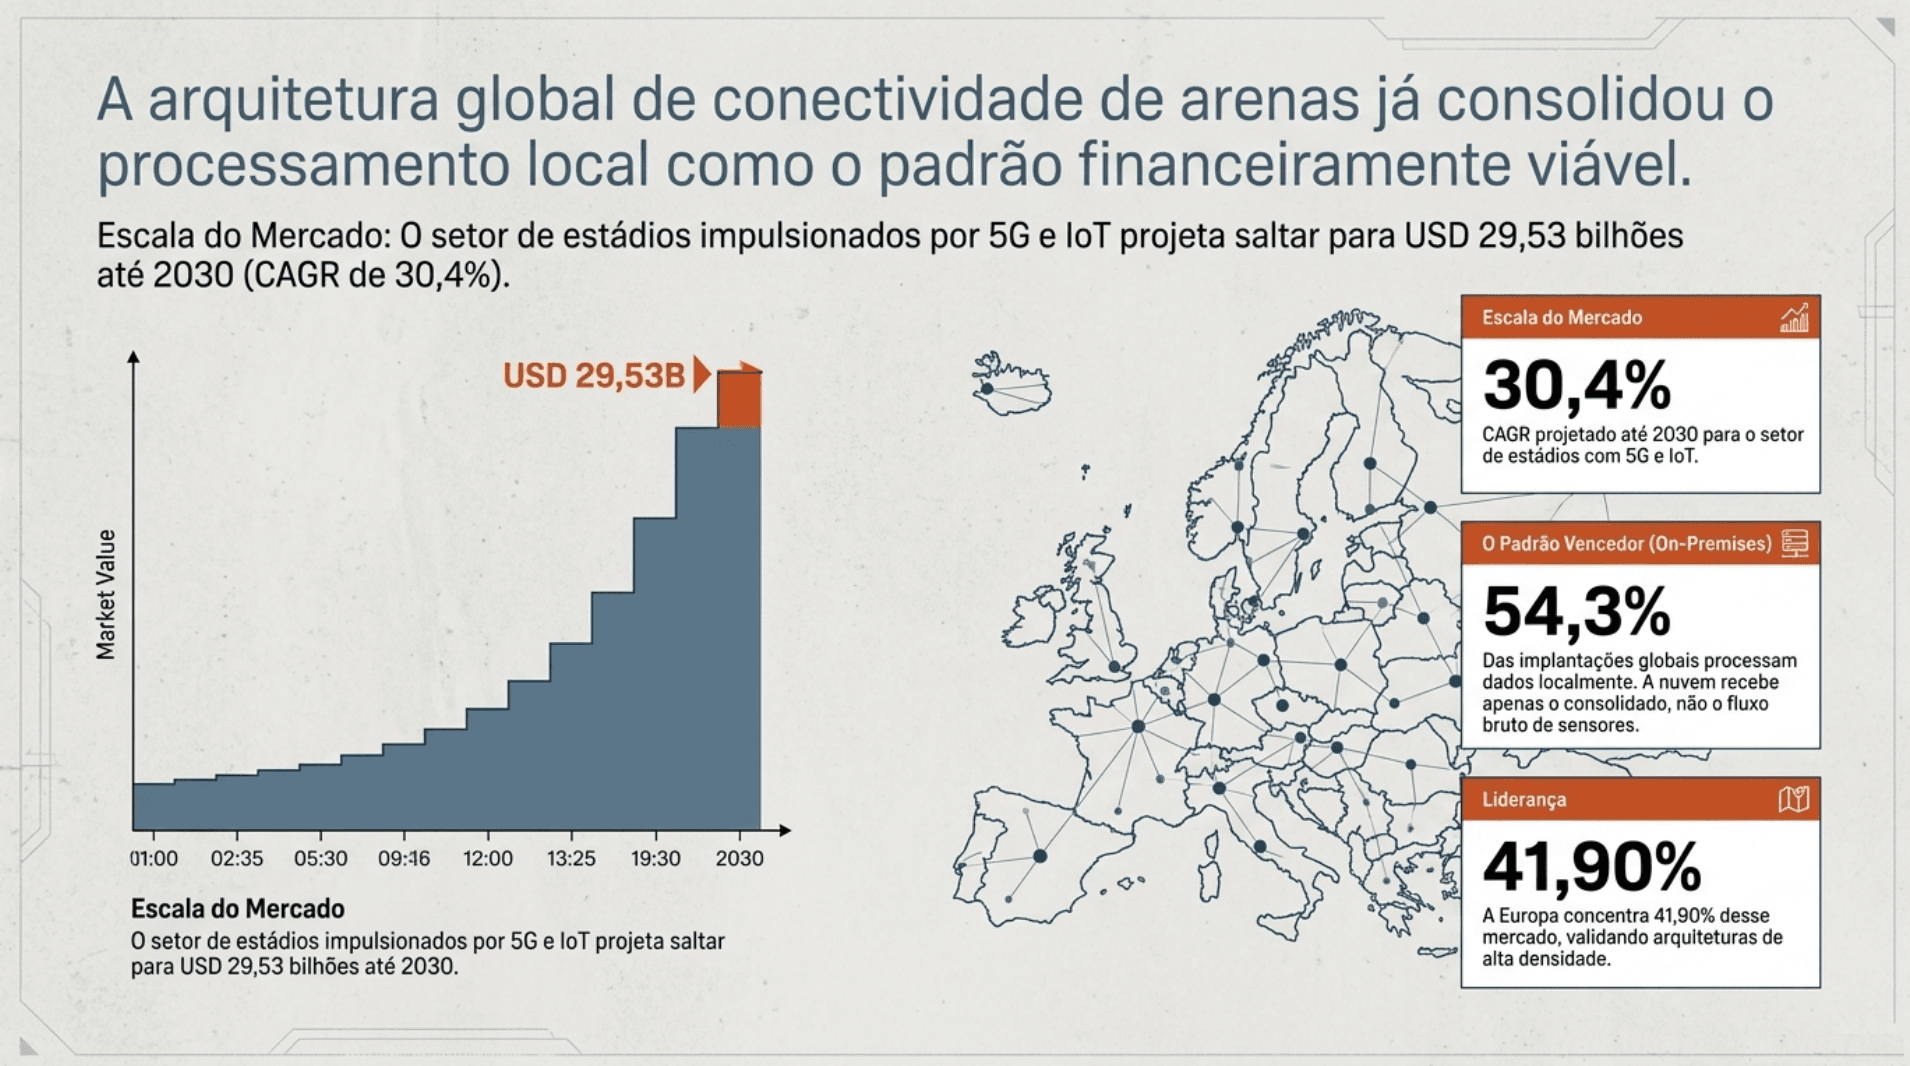
Evidencia 1 — Escala. El mercado global de estadios impulsados por 5G e IoT fue valuado en USD 7,92 mil millones, con proyección de USD 29,53 mil millones hasta 2030 (CAGR del 30,4%). El recorte más amplio de smart stadiums se estima en USD 12,36 mil millones, proyectando USD 53,06 mil millones.
Fuente: The Business Research Company / ResearchAndMarkets, 5G-Powered Smart Stadiums Market Report 2026–2030; Fortune Business Insights
Evidencia 2 — Arquitectura. El 54,3% de las implantaciones globales opera en modelo on-premises, con Europa concentrando el 41,90% del mercado. La arquitectura ganadora procesa localmente: la nube recibe el consolidado, no el flujo bruto de los sensores.
Fuente: Straits Research / IMARC Group, Smart Stadiums Market Size & Growth Analysis
Evidencia 3 — Aislamiento de tráfico en operación real. Operadoras europeas como BT Group y Orange Business aplican network slicing en arenas de masas — el Orange Vélodrome es un ejemplo — para separar la transmisión en vivo y la telemetría crítica del tráfico del público.
Fuente: Orange Business / BT Group, casos técnicos de 5G privado y network slicing en arenas europeas
Red privada licenciada con procesamiento local en arenas de gran porte y operación continua.
Automatización autónoma del flujo de público y modelos estandarizados de monetización de la telemetría del recinto.
Por último, lo que impide la escala: la inversión inicial en radios y nodos de borde, cotizada en moneda fuerte, y la ausencia de un operador claro para la red después de instalada.
4Aplicabilidad en Brasil
Dónde cierra la cuenta — y dónde no
Dos perfiles concentran las condiciones para salir de la etapa experimental:
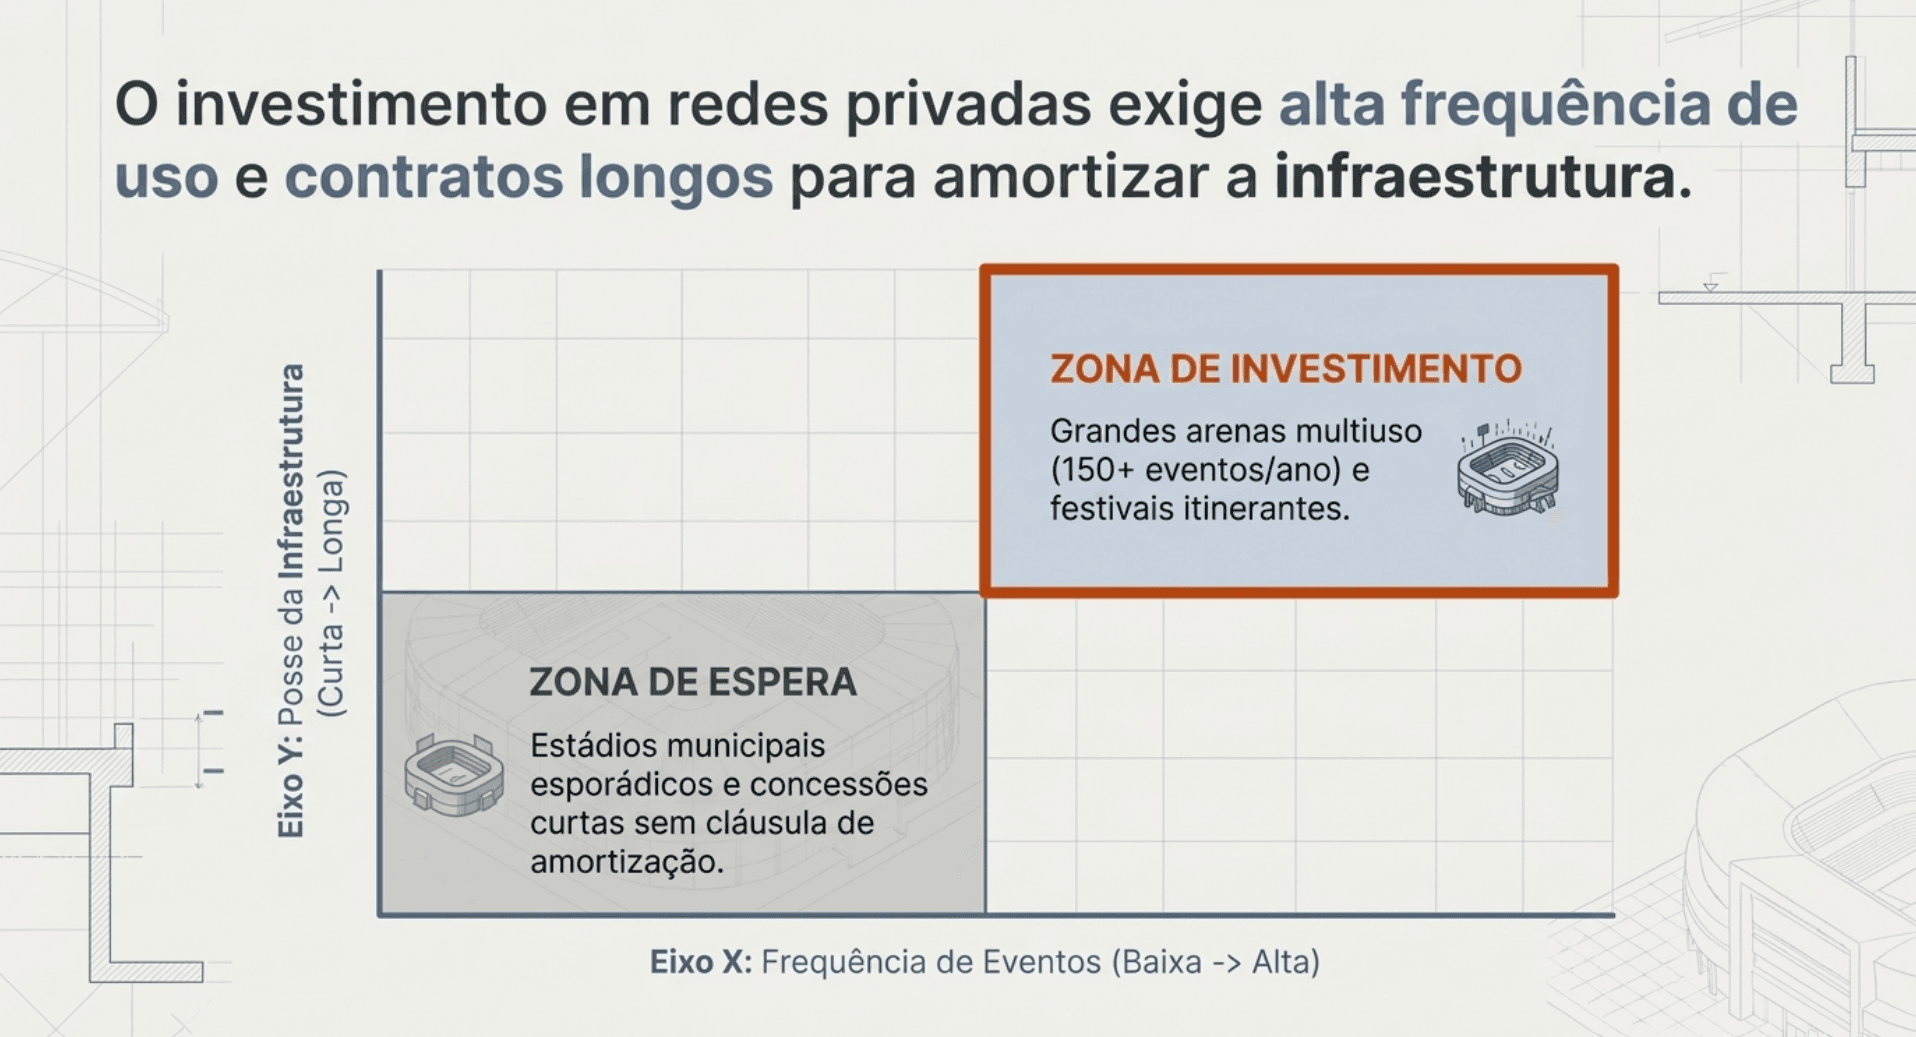
- Operadoras de arenas multiuso de gran porte con calendario lleno todo el año — fútbol, conciertos, convenciones. Operación de comercio y ticketing propia, equipo de TI interno, contrato de gestión lo bastante largo para amortizar infraestructura. Es aquí donde la cuenta cierra, porque la red se usa en 150 eventos por año, no en 15.
- Grandes productoras de festivales y eventos itinerantes. Montan infraestructura temporal varias veces al año y ya contratan conectividad en cada edición. Para ellas, la red privada es un activo móvil reutilizable — un modelo económico distinto del estadio fijo, y más fácil de justificar.
Esos dos perfiles — empezando por separar, en el mapa de red actual, el tráfico crítico (seguridad, torniquetes, energía, sensores de ocupación) del acceso del espectador, y por preparar la arquitectura interna para procesamiento de borde. El diagnóstico viene antes de la radio.
Gimnasios y estadios municipales de pequeño porte con uso esporádico, porque la red queda ociosa entre eventos; y arenas bajo concesión corta sin cláusula de amortización de infraestructura de TI, porque la inversión no sobrevive al fin del contrato.
5La firma intelectual de 4TT
El verdadero cuello de botella del 5G privado en estadios brasileños no es la tecnología. Es el modelo de negocio y la gobernanza del dato.
El espectro ya está destinado por Anatel, el equipamiento existe y los proveedores atienden al país. Lo que no existe es respuesta para dos preguntas contractuales: quién opera la red después de instalada, y de quién es el dato de comportamiento del público generado dentro del estadio. Sin eso, la arena asume el papel de operadora de telecomunicaciones para el que no fue estructurada — y es en ese punto donde la mayoría de los proyectos se detiene.
6Conclusión ejecutiva
En 60 segundos
- El hype exagerala sustitución total del Wi-Fi, la gestión autónoma de multitudes y la monetización automática de telemetría.
- La madurez real está enredes privadas híbridas con procesamiento local en arenas de gran porte de Europa y Norteamérica, con más de la mitad de las implantaciones on-premises.
- Brasil enfrentauna etapa Experimental en el entretenimiento — no por falta de espectro ni de reglas, sino por inversión en moneda fuerte, concesiones cortas y ausencia de operador definido.
- Quién debe actuar ahoraoperadoras de arenas multiuso con calendario lleno y grandes productoras de festivales — diagnóstico de tráfico y arquitectura de borde primero.
- Quién debe observar y prepararseestadios municipales de pequeño porte y arenas bajo concesión corta sin previsión de amortización.
- Señal a monitorearla primera oferta estructurada de red privada gestionada (red como servicio) por un integrador nacional dirigida al sector del entretenimiento.
Radar de Innovación
Señales del ecosistema brasileño de ciencia y tecnología relacionadas o adyacentes al tema. Son señales, no recomendaciones.
Redes de acceso abiertas y desagregadas, con participación de institutos de investigación y universidades. La red abierta es el camino más directo para reducir la dependencia de equipamiento importado — hoy la principal barrera de costo en arenas.
Fuente: CPQD / Finep
Investigación aplicada en redes móviles privadas, testbeds 5G y certificación de equipos. La competencia para diseñar y validar redes privadas de alta densidad ya existe en un instituto brasileño.
Fuente: Inatel
Redes de próxima generación con Inatel, CPQD y universidades, con fomento público. Define desde ya los requisitos de latencia y densidad que las arenas necesitarán en la próxima década.
Fuente: Programa Brasil 6G
Destinación de las bandas de 3.300–3.800 MHz y 24,25–27,90 GHz para redes privadas. El espectro para 5G privado en estadios ya está disponible; la licencia no es el cuello de botella.
Fuente: Anatel
Insight de Mercado
Para integradores de TI, operadoras de telecomunicaciones, concesionarias de arenas y empresas de tecnología para eventos, la oportunidad no está en revender infraestructura importada. Está en la capa que el mercado brasileño aún no ocupó: la oferta de red privada como servicio para el sector del entretenimiento — que transfiere la inversión inicial de la arena a quien tiene escala para diluirla entre varios recintos — y los arreglos de gobernanza del dato que convierten la telemetría del recinto en un activo negociable.
Estadios públicos y concesionarias pueden usar el encargo tecnológico previsto en la Ley de Innovación brasileña para contratar el desarrollo de una solución que aún no está lista en el mercado, en lugar de comprar un paquete cerrado.
Operadoras de arenas con el mismo problema pueden dividir el costo de un piloto, ya que la arquitectura de red es prácticamente la misma en todas.
Una arena en operación es, para un grupo de investigación, un entorno de prueba difícil de reproducir en laboratorio — lo que convierte la alianza en un intercambio de valor real, no en un favor institucional.
Cada uno de esos caminos sirve a un perfil distinto de organización, y elegir el equivocado cuesta tiempo antes de costar dinero. Es una decisión de estrategia, no de tecnología.
4 Trade Tech existe para transformar ciencia en decisión de negocio.
Si este tema toca su operación, conversemos. Agende una conversación con 4TT sobre proyectos de innovación, I+D tercerizado y alianzas con el ecosistema de ciencia y tecnología.
[email protected] · +55 11 93244-4141 · linkedin.com/company/4tradetech
La serie: Arenas y Atletas Conectados
- Artículo 1 — 5G privado en estadios: qué le falta a Brasil (este artículo)
- Artículo 2 — Microtelemetría deportiva: ¿en qué etapa está Brasil?
- Artículo 3 — LGPD en el deporte: biometría de atletas y vestibles
Arenas y Atletas Conectados es una serie de tres ediciones de la newsletter 4 Trade Tech, en alianza editorial con el FBIoT (Foro Brasileño de Internet de las Cosas). Publicada originalmente en portugués.
Fuentes
- The Business Research Company / ResearchAndMarkets — 5G-Powered Smart Stadiums Market Report 2026–2030 (USD 7,92 mil millones en 2025 → USD 29,53 mil millones hasta 2030, CAGR 30,4%).
- Fortune Business Insights — Smart Stadium Market Size, Share & Growth Analysis (2026–2034).
- Straits Research / IMARC Group — Smart Stadiums Market Size & Growth Analysis (54,3% on-premises; Europa 41,90%).
- Market Research Future — Smart Stadium Market Trends & Technological Drivers.
- Anatel — Resoluciones n.º 711 y n.º 742, Servicio Limitado Privado (SLP): bandas de 3.300–3.800 MHz y 24,25–27,90 GHz.
- Orange Business / BT Group — casos técnicos de network slicing y 5G privado en arenas europeas (Orange Vélodrome).
- HPE Aruba, Cisco y Qualcomm — documentación técnica de arquitectura de recintos conectados.
- Briefing de la serie «The Connected Athlete & Arena» (FBIoT/4TT).