- Experimental
- Pilotos
- Escala
- Consolidação
Experimental: não há dados consolidados sobre arenas brasileiras operando rede privada licenciada integrada a IoT em escala; a análise parte do arcabouço regulatório existente e de sinais de mercado. A rede privada já avançou na indústria (mineração, portos, manufatura) — a lacuna do entretenimento não é de tecnologia nem de fornecedor, mas de caso de negócio montado.
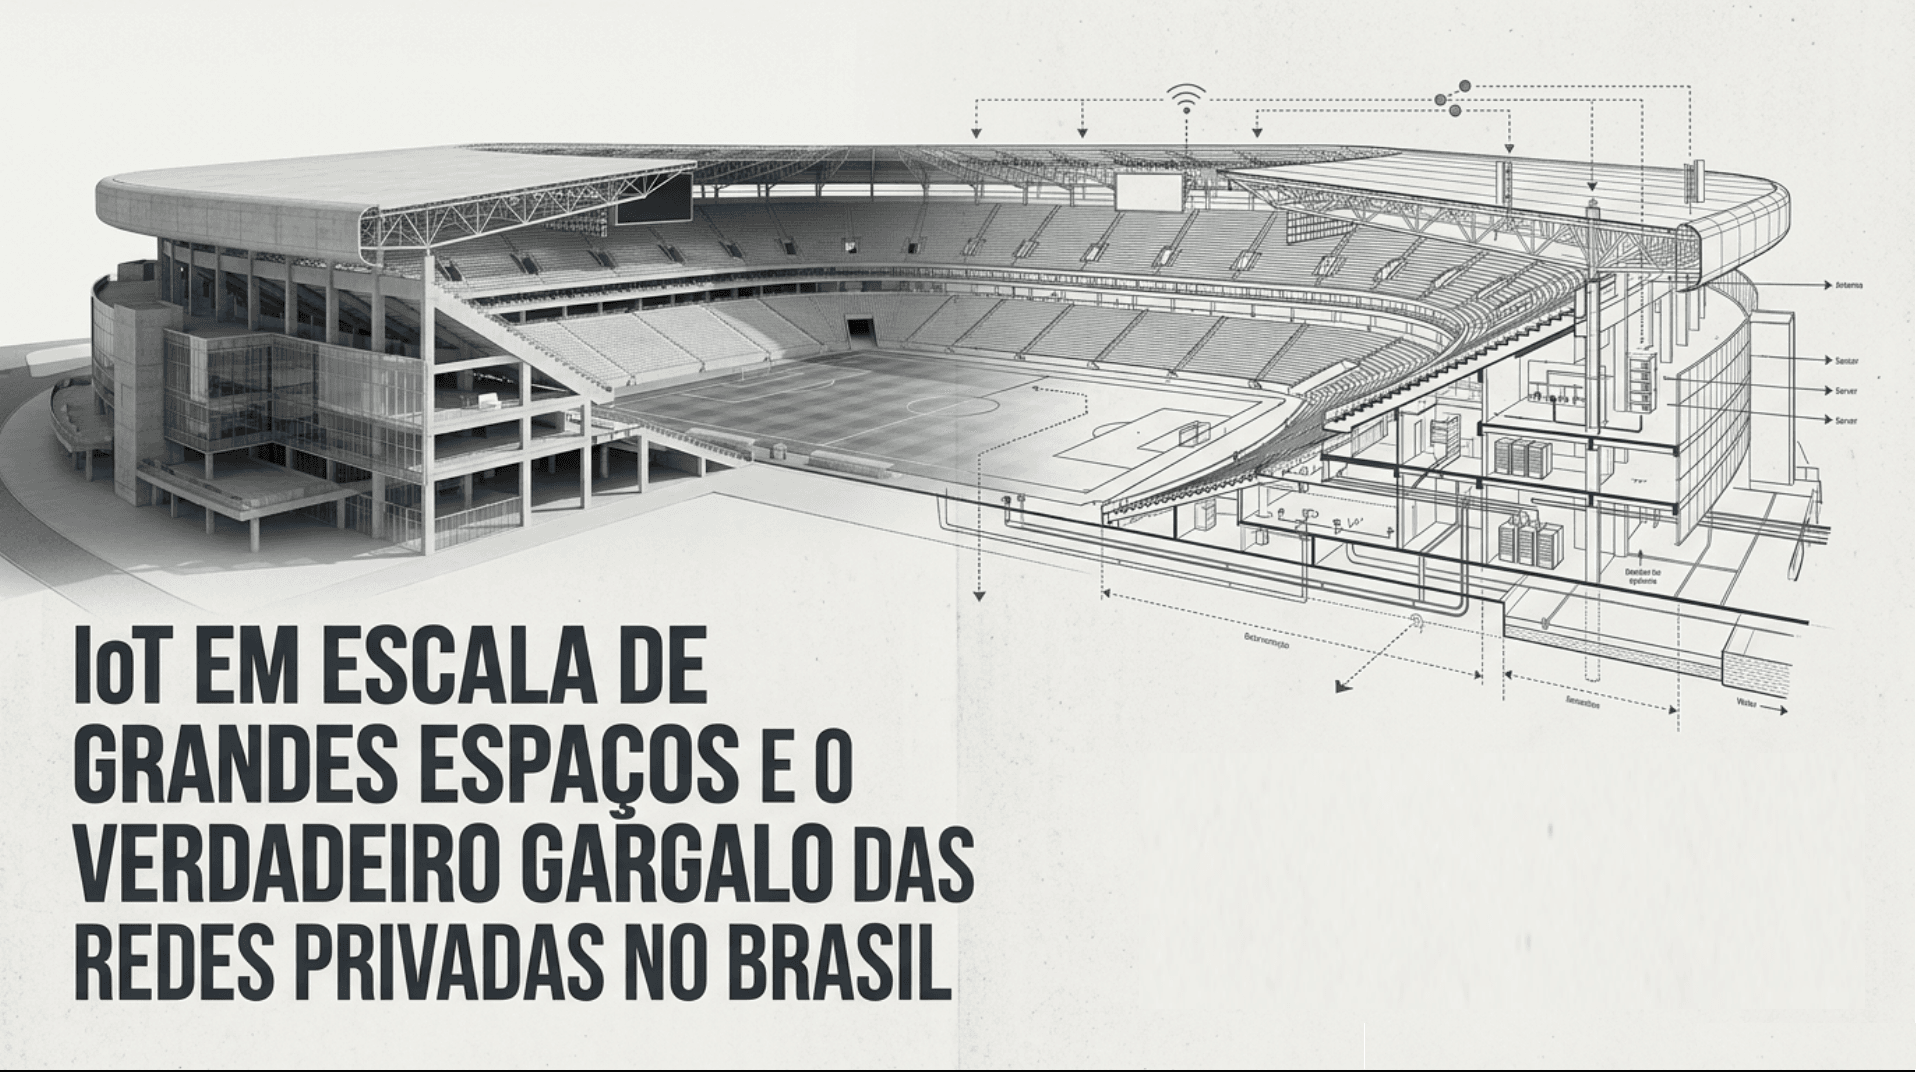
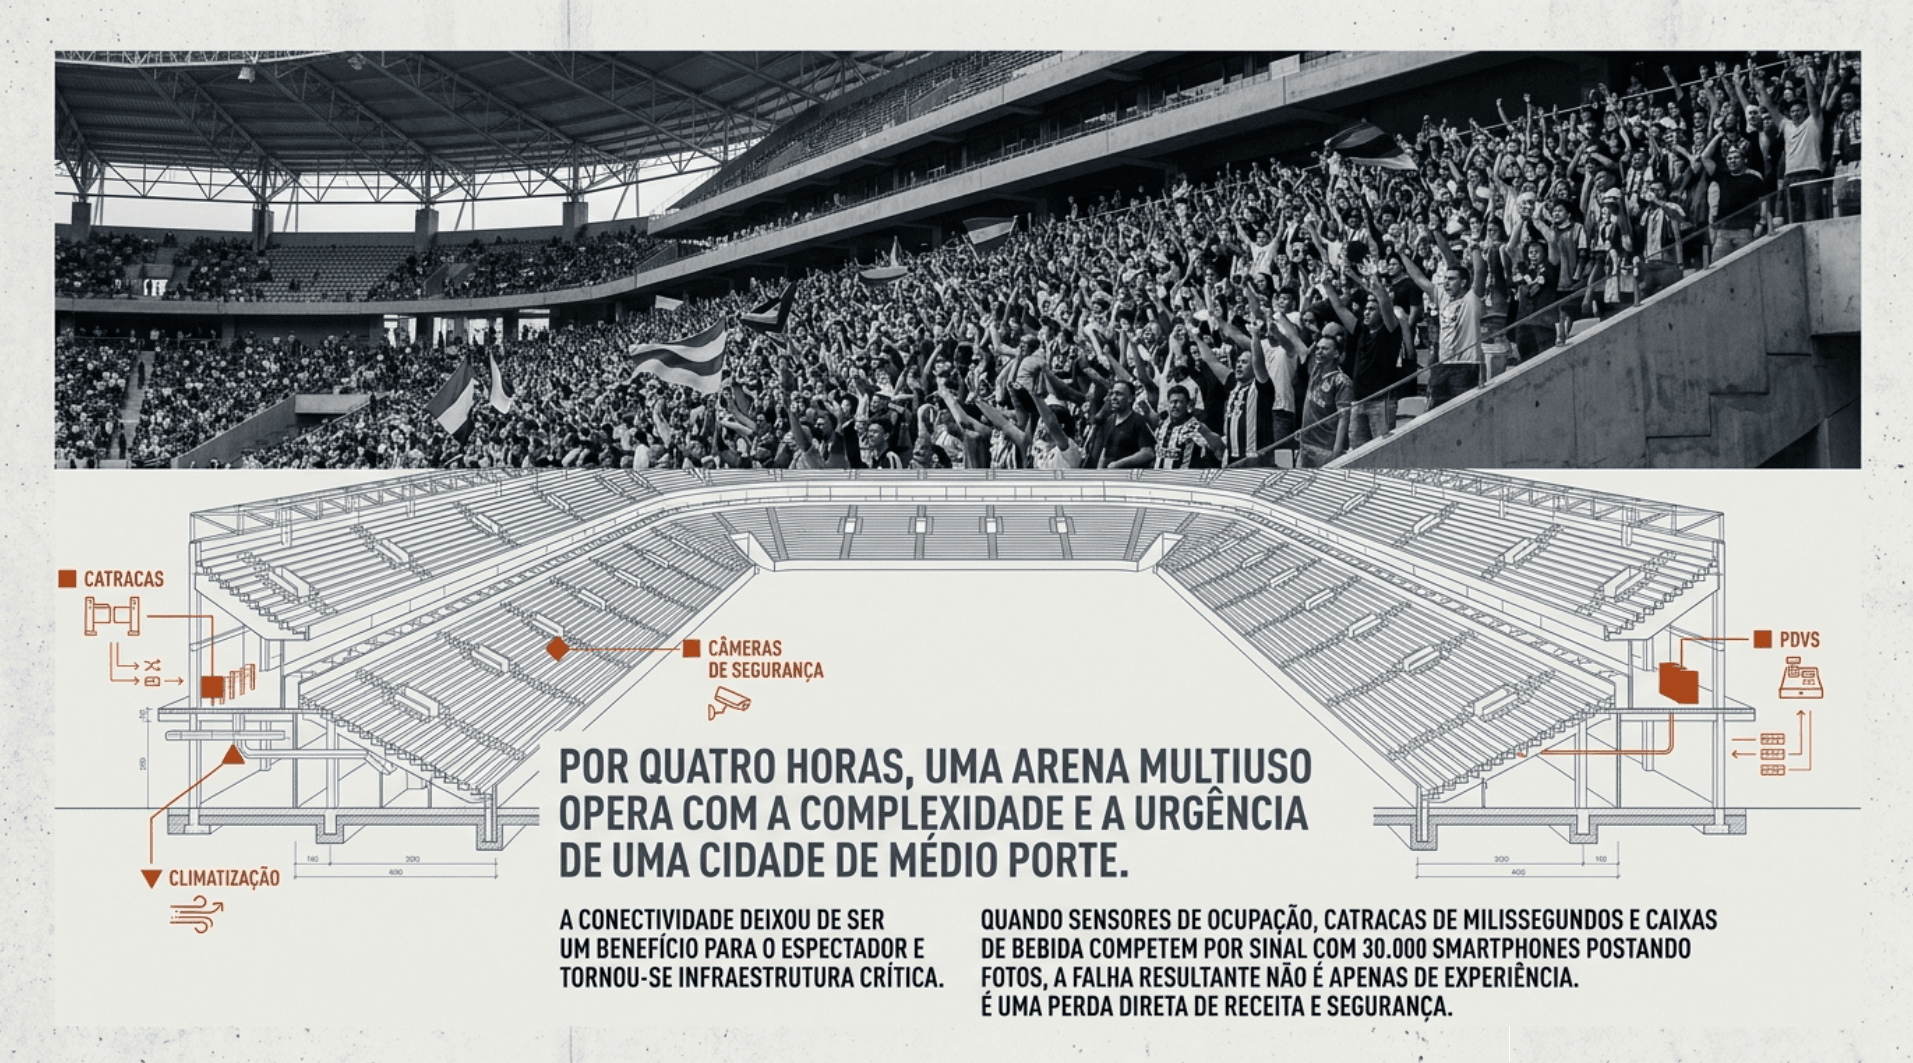
O 5G privado em estádios é tratado no Brasil como uma tecnologia do futuro. Não é. Na prática, uma arena de grande porte em dia de jogo é, por algumas horas, uma cidade de porte médio com rede própria: dezenas de milhares de smartphones disputando espectro, catracas que precisam responder em milissegundos, câmeras de contagem de público, sensores de ocupação, climatização, iluminação, caixas de bebida e sinalização digital. Fora do país, por sua vez, essa operação deixou de rodar sobre a mesma rede que o torcedor usa para postar foto.
Aqui, a discussão costuma parar na pergunta sobre quando o 5G privado chega às arenas. No entanto, é a pergunta errada: o espectro já está destinado e as regras já existem. Em outras palavras, a questão real é quem assume o investimento, quem opera a rede no dia a dia e de quem é o dado gerado dentro do estádio. Por isso, esta edição separa o que já funciona lá fora, o que continua sendo promessa mesmo lá, e o que uma operadora de arena brasileira precisa resolver antes de comprar rádio.
1Contexto e urgência
Por que o 5G privado em estádios virou infraestrutura crítica
Em primeiro lugar, a mudança técnica não foi o 5G em si, mas a possibilidade de o local do evento ter a própria rede licenciada, isolada do tráfego do público. Como resultado, arenas multiuso na Europa e na América do Norte migraram de Wi-Fi e celular compartilhado para arquiteturas de rede privada combinadas a malhas de sensores de baixo consumo, com processamento dentro do próprio estádio.
O que muda na prática é a natureza da conectividade: ela deixa de ser um benefício oferecido ao espectador e passa a ser infraestrutura crítica da operação. Assim, segurança, bilhetagem, controle de acesso, energia, climatização e varejo interno passam a depender de um enlace com desempenho previsível. Além disso, quando esse enlace compete com trinta mil celulares, a falha não é de experiência — é de receita e de segurança. Portanto, a urgência vem daí, e não de qualquer promessa de arena do futuro.
 2O ruído do mercado
Três promessas que merecem contraste técnico
Na realidade, a arquitetura validada pelos grandes fornecedores é híbrida: o Wi-Fi absorve o público geral; a rede privada licenciada sustenta o que exige desempenho garantido — IoT operacional, segurança e bilhetagem. Consequentemente, quem compra a substituição total paga duas vezes pela mesma cobertura.
As réplicas virtuais em operação hoje são painéis preditivos que apoiam decisão humana. Por outro lado, fluxo de público controlado de forma autônoma, ponta a ponta, ainda não é o que está implantado.
Na prática, telemetria de arena vira receita quando existe contrato definindo propriedade e uso do dado entre clube, concessionária, patrocinador e operadora. Sem isso, portanto, o que existe é um acervo caro e juridicamente travado.
3O que está realmente acontecendo
O modelo já se consolidou — com processamento local
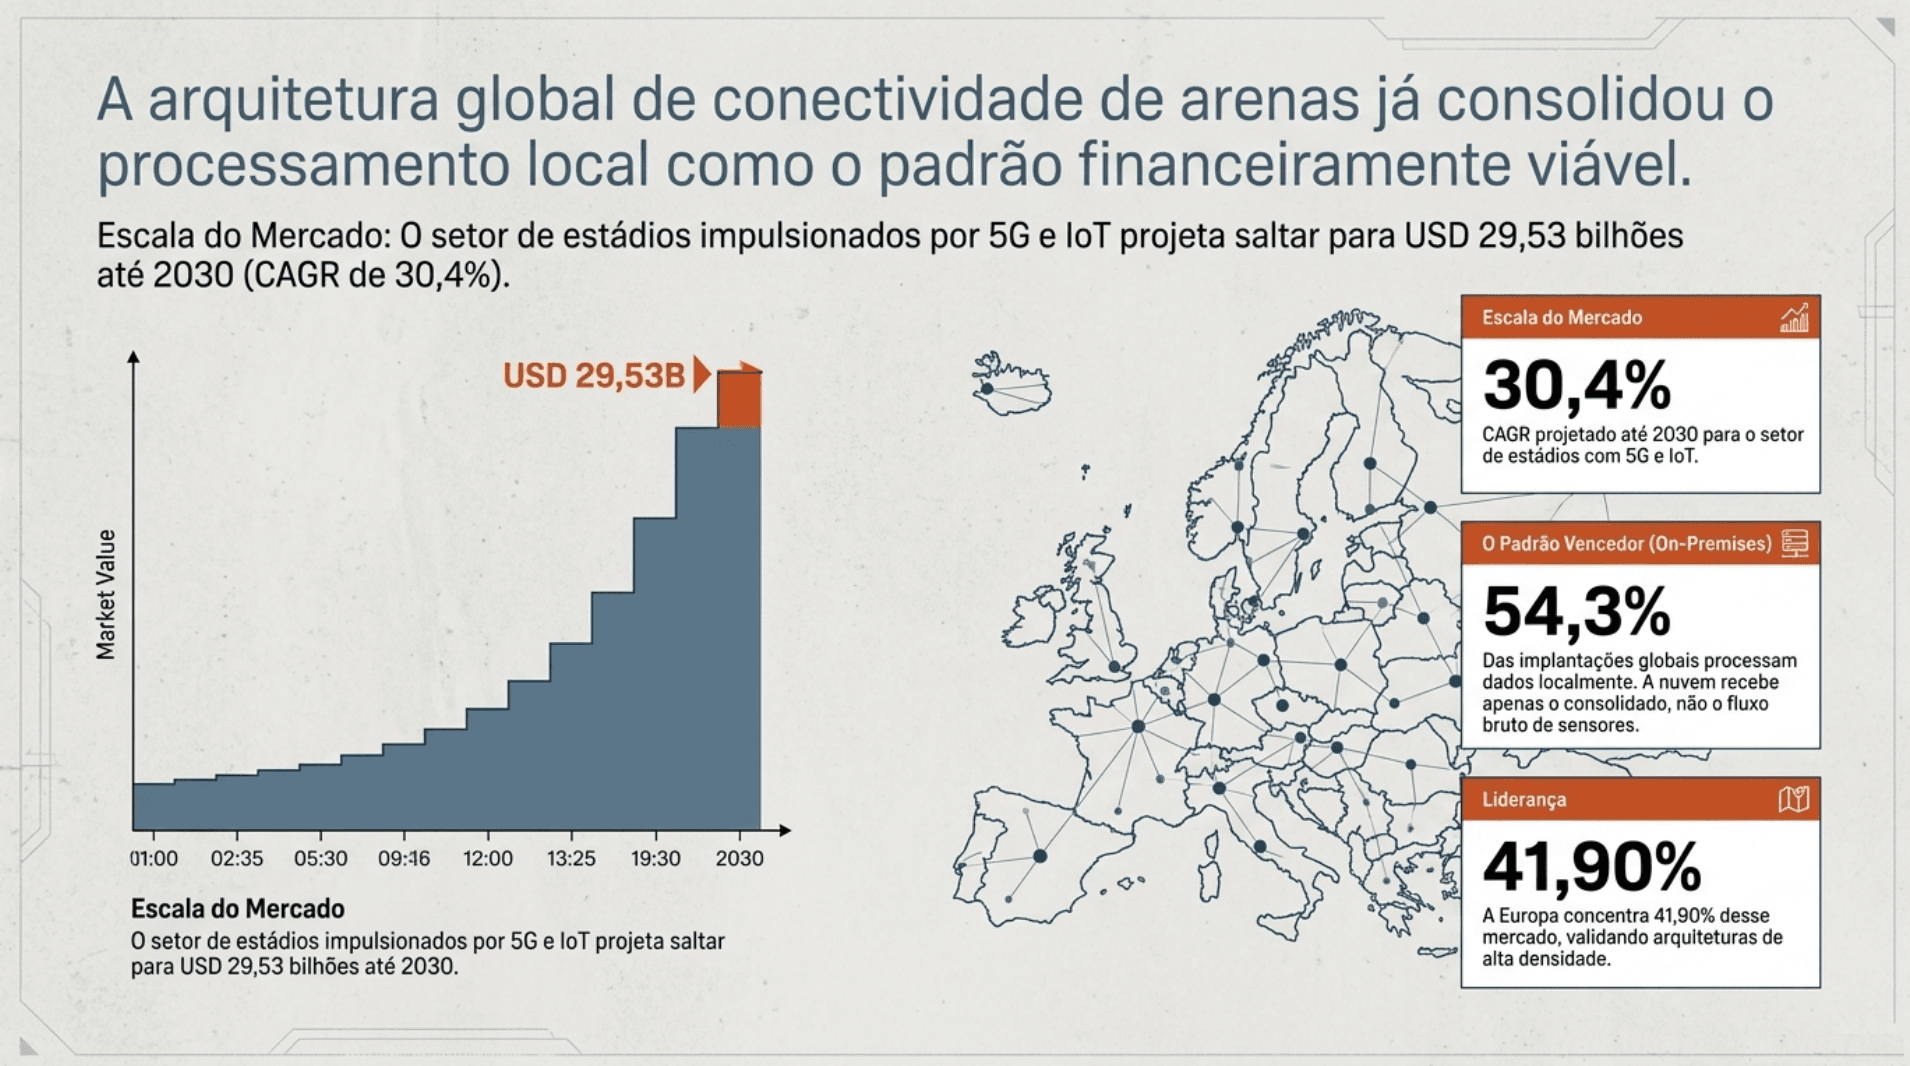
Evidência 1 — Escala. O mercado global de estádios impulsionados por 5G e IoT foi avaliado em USD 7,92 bilhões, com projeção de USD 29,53 bilhões até 2030 (CAGR de 30,4%). Além disso, o recorte mais amplo de smart stadiums é estimado em USD 12,36 bilhões, projetando USD 53,06 bilhões.
Fonte: The Business Research Company / ResearchAndMarkets, 5G-Powered Smart Stadiums Market Report 2026–2030; Fortune Business Insights
Evidência 2 — Arquitetura. 54,3% das implantações globais operam em modelo on-premises, com a Europa concentrando 41,90% do mercado. Ou seja, a arquitetura vencedora processa localmente: a nuvem recebe o consolidado, não o fluxo bruto dos sensores.
Fonte: Straits Research / IMARC Group, Smart Stadiums Market Size & Growth Analysis
Evidência 3 — Isolamento de tráfego em operação real. Operadoras europeias como BT Group e Orange Business aplicam fatiamento de rede em arenas de massa, a exemplo do Orange Vélodrome, para separar transmissão ao vivo e telemetria crítica do tráfego do público.
Fonte: Orange Business / BT Group, casos técnicos de 5G privado e fatiamento de rede em arenas europeias
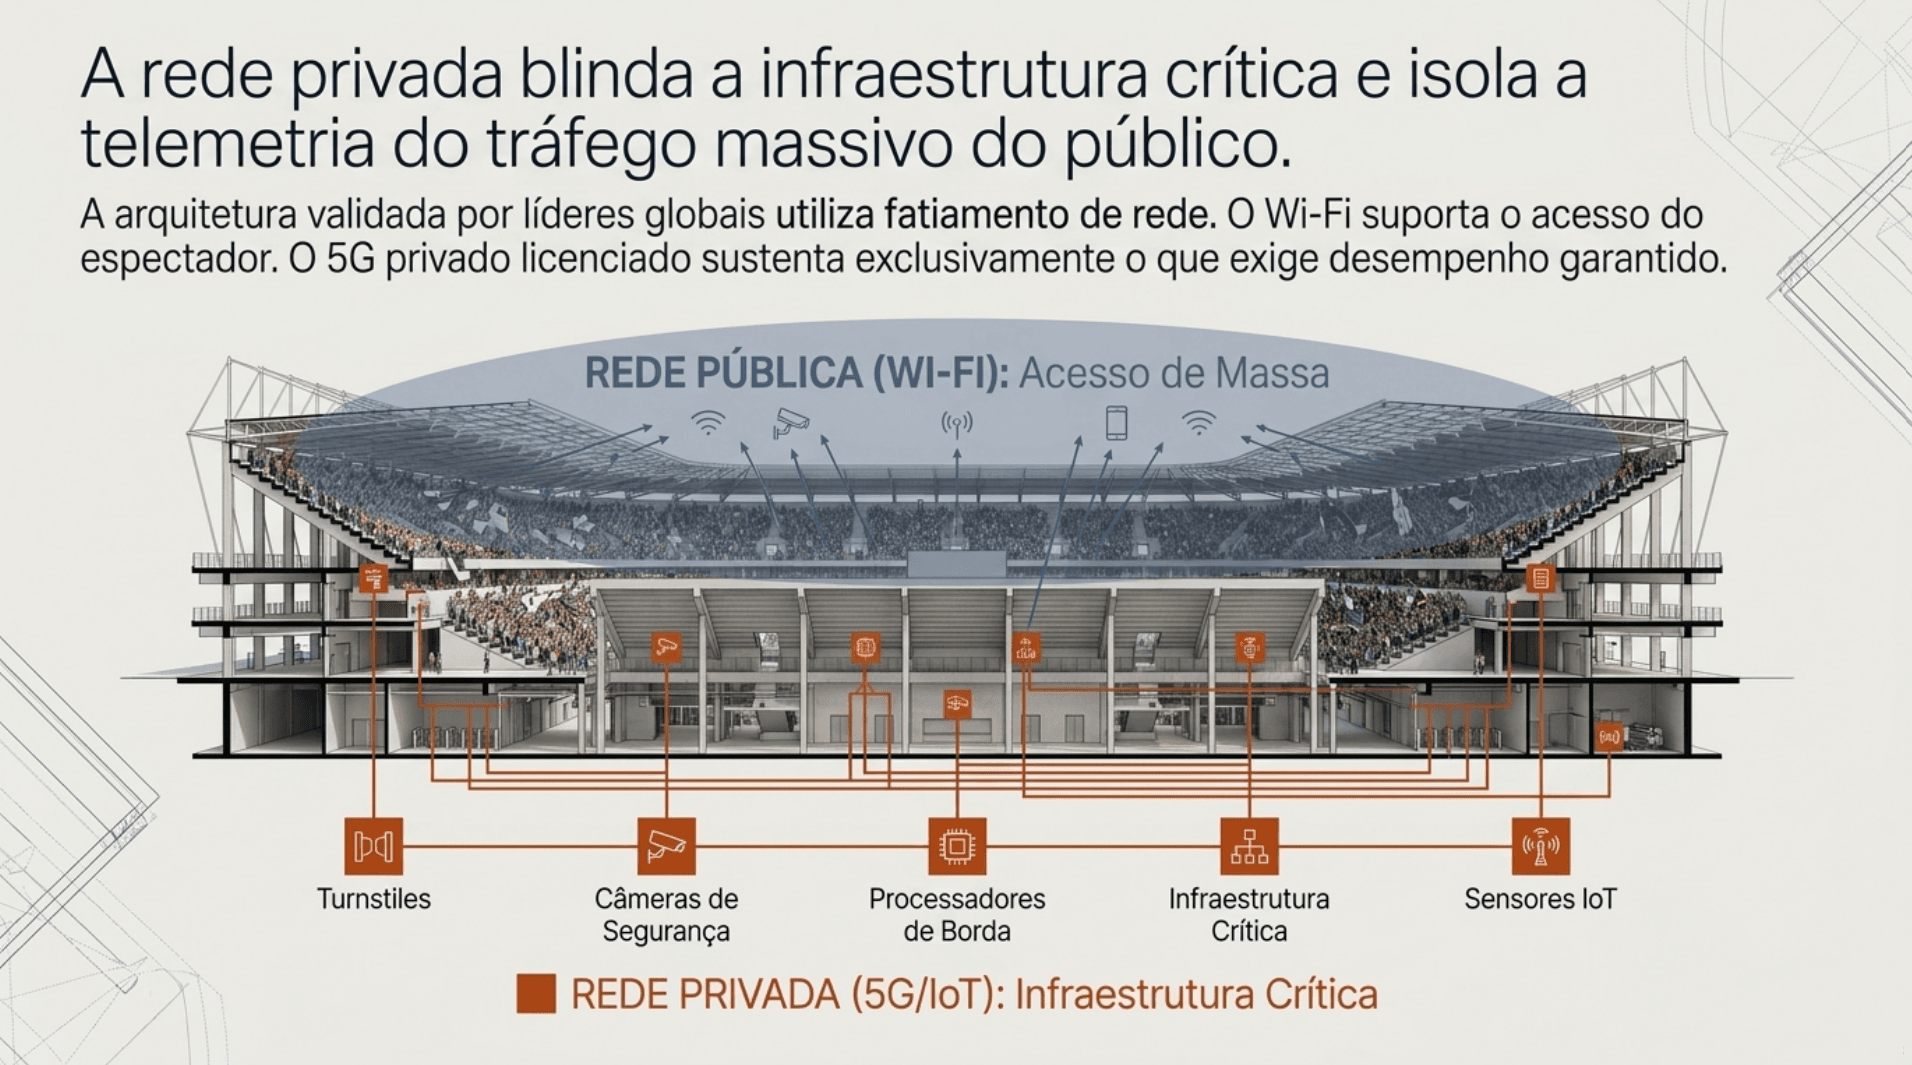
Rede privada licenciada com processamento local em arenas de grande porte e operação contínua.
Automação autônoma de fluxo de público e modelos padronizados de monetização de telemetria do espaço.
Por fim, o que impede escala: o investimento inicial em rádio e nós de borda, cotado em moeda forte, e a ausência de um operador claro para a rede depois que ela é instalada.
4Aplicabilidade no Brasil
Onde a conta fecha — e onde não fecha
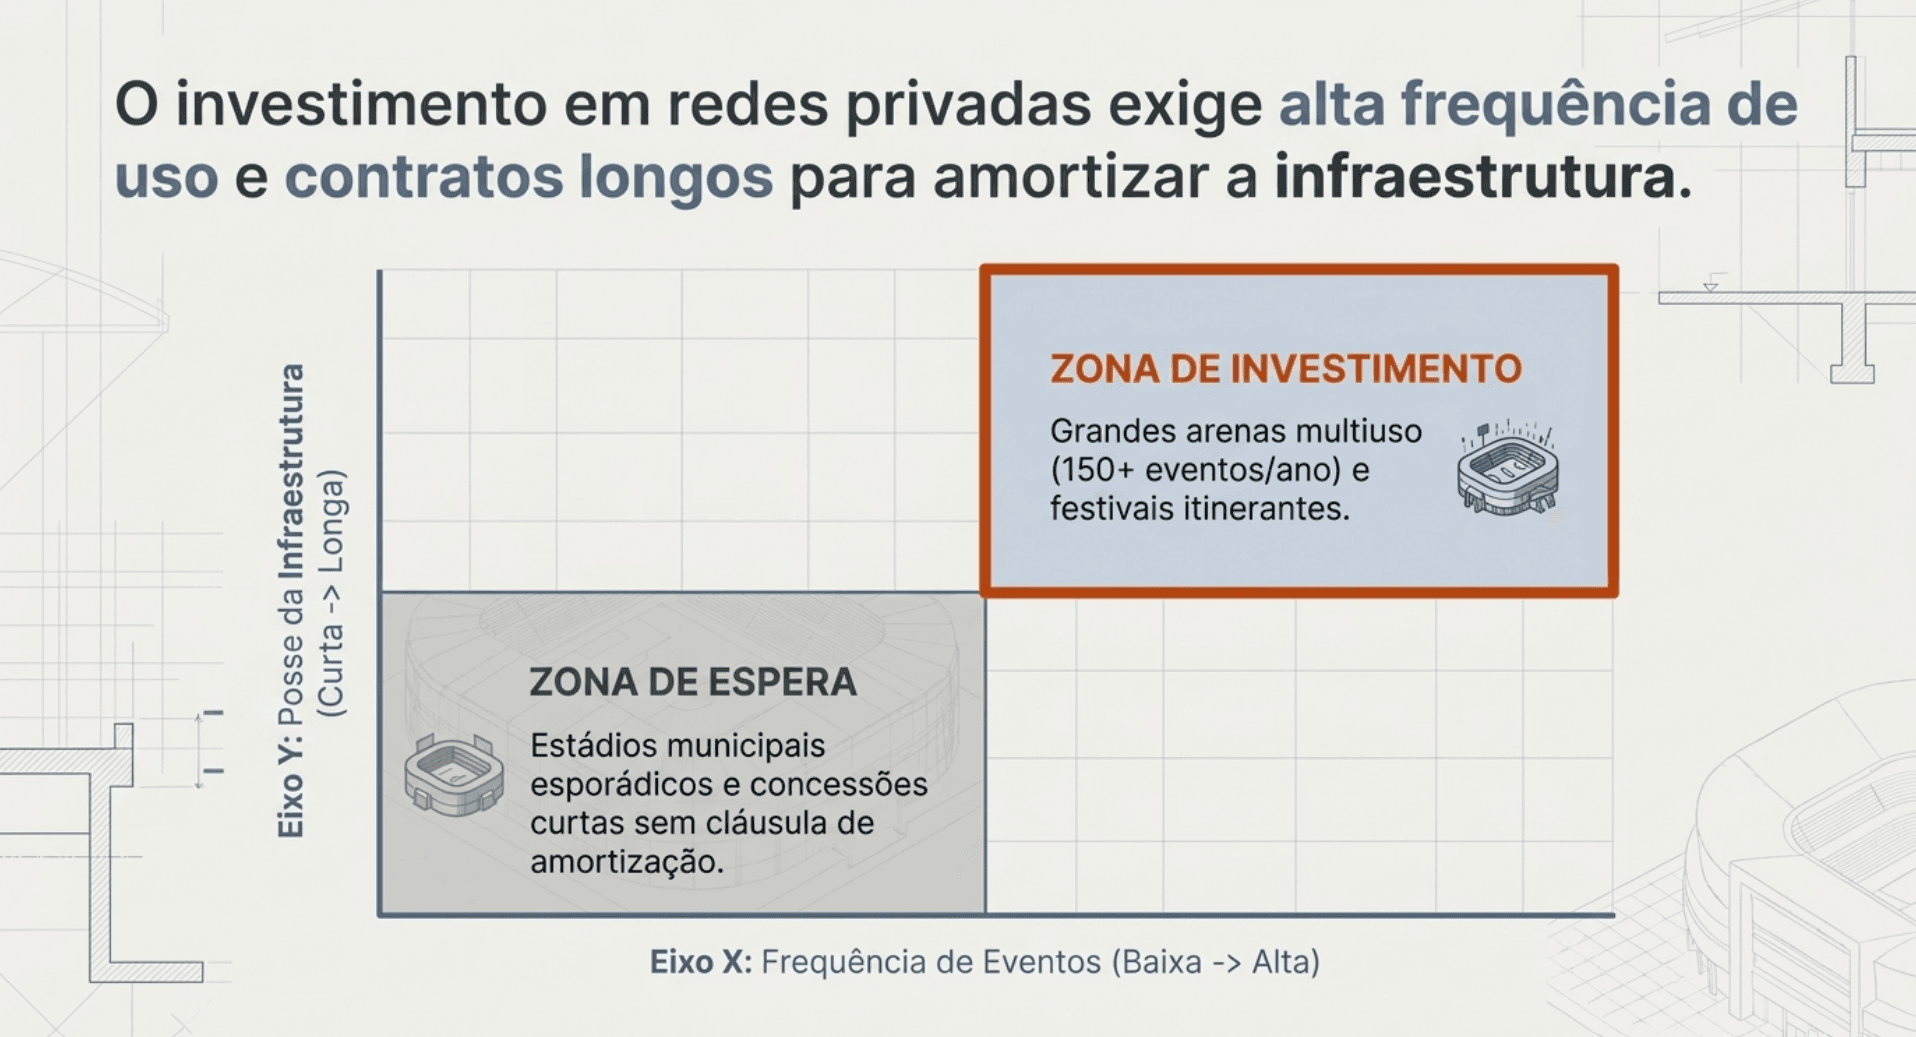
No Brasil, dois perfis concentram as condições para sair do estágio experimental:
- Operadoras de arenas multiuso de grande porte com calendário cheio o ano inteiro — futebol, shows, convenções. Operação de varejo e bilhetagem própria, equipe de TI interna, contrato de gestão longo o bastante para amortizar infraestrutura. É aqui, portanto, que a conta fecha, porque a rede é usada em 150 eventos por ano, não em 15.
- Grandes produtoras de festivais e eventos itinerantes. Montam infraestrutura temporária repetidas vezes ao ano e já contratam conectividade a cada edição. Para elas, por sua vez, a rede privada é ativo móvel reaproveitável — modelo economicamente distinto do estádio fixo, e mais fácil de justificar.
Esses dois perfis — começando por separar, no mapa de rede atual, o tráfego crítico (segurança, catracas, energia, sensores de ocupação) do acesso do espectador, e por preparar a arquitetura interna para processamento de borda. Em resumo, o diagnóstico vem antes do rádio.
Ginásios e estádios municipais de pequeno porte com uso esporádico, porque a rede fica ociosa entre eventos; e, da mesma forma, arenas sob concessão curta sem cláusula de amortização de infraestrutura de TI, porque o investimento não sobrevive ao fim do contrato.
5A assinatura intelectual da 4TT
O verdadeiro gargalo do 5G privado em estádios brasileiros não é tecnologia. É modelo de negócio e governança do dado.
Afinal, o espectro já está destinado pela Anatel, o equipamento existe e os fornecedores atendem o país. O que não existe, no entanto, é resposta para duas perguntas contratuais: quem opera a rede depois de instalada, e de quem é o dado de comportamento de público gerado dentro do estádio. Sem isso, consequentemente, a arena assume o papel de operadora de telecomunicações para o qual não foi estruturada — e é nesse ponto que a maioria dos projetos para.
6Conclusão executiva
Em 60 segundos
- O hype exagerasubstituição total do Wi-Fi, gestão autônoma de multidões e monetização automática de telemetria.
- A maturidade real está emredes privadas híbridas com processamento local em arenas de grande porte da Europa e da América do Norte, com mais de metade das implantações on-premises.
- O Brasil enfrentaestágio Experimental no entretenimento — não por falta de espectro ou de regra, mas por investimento em moeda forte, concessões curtas e ausência de operador definido.
- Quem deve agir agoraoperadoras de arenas multiuso com calendário cheio e grandes produtoras de festivais — diagnóstico de tráfego e arquitetura de borda primeiro.
- Quem deve observar e prepararestádios municipais de pequeno porte e arenas sob concessão curta sem previsão de amortização.
- Sinal a monitorara primeira oferta estruturada de rede privada gerenciada (rede como serviço) por integrador nacional voltada ao setor de entretenimento.
Radar de Inovação
Sinais do ecossistema brasileiro de ciência e tecnologia relacionados ou adjacentes ao tema. São sinais, não recomendações.
Redes de acesso abertas e desagregadas, com participação de ICTs e universidades. Por isso importa: rede aberta é o caminho mais direto para reduzir a dependência de equipamento importado — hoje a principal barreira de custo em arenas.
Fonte: CPQD / Finep
Pesquisa aplicada em redes móveis privadas, testbeds 5G e certificação de equipamentos. Em outras palavras, a competência de projetar e validar rede privada em alta densidade já existe em ICT nacional.
Fonte: Inatel
Redes de próxima geração com Inatel, CPQD e universidades, com fomento público. Além disso, define desde já os requisitos de latência e densidade que as arenas vão precisar na próxima década.
Fonte: Programa Brasil 6G
Destinação das faixas de 3.300–3.800 MHz e 24,25–27,90 GHz para redes privadas. Ou seja, o espectro para 5G privado em estádios já está disponível; a licença não é o gargalo.
Fonte: Anatel
Insight de Mercado
Para integradores de TI, operadoras de telecomunicações, concessionárias de arenas e empresas de tecnologia de eventos, a oportunidade não está em revender infraestrutura importada. Está, na verdade, na camada que o mercado brasileiro ainda não ocupou: a oferta de rede privada como serviço para o setor de entretenimento — que transfere o investimento inicial da arena para quem tem escala para diluí-lo entre vários locais — e os arranjos de governança de dado que tornam a telemetria do espaço um ativo negociável.
Estádios públicos e concessionárias podem usar a encomenda tecnológica prevista na Lei de Inovação para contratar o desenvolvimento de uma solução que ainda não está pronta no mercado, em vez de comprar pacote fechado.
Da mesma forma, operadoras de arenas com o mesmo problema podem dividir o custo de um piloto, já que a arquitetura de rede é praticamente a mesma em todas.
Finalmente, uma arena em operação é, para um grupo de pesquisa, um ambiente de teste difícil de reproduzir em laboratório — o que torna a parceria uma troca de valor real, não favor institucional.
Em síntese, cada um desses caminhos serve a um perfil diferente de organização, e escolher o errado custa tempo antes de custar dinheiro. Trata-se, portanto, de uma decisão de estratégia, não de tecnologia.
A 4 Trade Tech existe para transformar ciência em decisão de negócio.
Se esse tema toca a sua operação, vamos conversar. Agende uma conversa com a 4TT sobre projetos de inovação, P&D terceirizado e parcerias com o ecossistema de ciência e tecnologia.
[email protected] · (11) 93244-4141 · linkedin.com/company/4tradetech
Próximos artigos da série
- Artigo 1 — 5G privado em estádios: o que falta no Brasil (este artigo)
- Artigo 2 — Microtelemetria esportiva: o Brasil está em que estágio?
- Artigo 3 — LGPD no esporte: biometria de atletas e vestíveis
Arenas e Atletas Conectados é uma série de três edições da newsletter 4 Trade Tech, em parceria editorial com o FBIoT.
Fontes
- The Business Research Company / ResearchAndMarkets — 5G-Powered Smart Stadiums Market Report 2026–2030 (USD 7,92 bi em 2025 → USD 29,53 bi até 2030, CAGR 30,4%).
- Fortune Business Insights — Smart Stadium Market Size, Share & Growth Analysis (2026–2034).
- Straits Research / IMARC Group — Smart Stadiums Market Size & Growth Analysis (54,3% on-premises; Europa 41,90%).
- Market Research Future — Smart Stadium Market Trends & Technological Drivers.
- Anatel — Resoluções nº 711 e nº 742, Serviço Limitado Privado (SLP): faixas de 3.300–3.800 MHz e 24,25–27,90 GHz.
- Orange Business / BT Group — casos técnicos de fatiamento de rede e 5G privado em arenas europeias (Orange Vélodrome).
- HPE Aruba, Cisco e Qualcomm — documentação técnica de arquitetura de venue conectado.
- Briefing da série “The Connected Athlete & Arena” (FBIoT/4TT).